「10月に辞めるか、12月まで待って辞めるか」——秋になると、この問いを持って相談に来る方が増える。今年も9月に入り、ここ数週間で同じ質問を立て続けに受けた。
結論から言う。10月退職と12月退職には、賞与・年末調整・転職市場の3つの軸で明確な損得差がある。どちらが得かは「あなたの会社の冬ボーナス支給日」と「年内に次の会社に入れるか」によって決まる。感情論を排して、順番に整理する。
損得を決める3つの軸
秋退職の損益比較を議論するとき、多くの人が見落とす観点がある。単に「いつ辞めるか」ではなく、退職日をいつに設定するかで、三つの要素が連動して変わる。
- 軸1:冬ボーナス(賞与支給日在籍要件)
- 軸2:年末調整か確定申告か(所得税)
- 軸3:転職市場の求人量と採用タイミング
加えて、住民税と社会保険料は補足事項として後述する。まず3軸を一つずつ見ていく。
軸1:冬ボーナスを確実に受け取れるか
最も損失額が大きいのがボーナスの取り扱いだ。
大和銀行事件(最一小判昭57.10.7)では、「賞与は支給日に在籍していた者に支給する」という就業規則の支給日在籍要件を最高裁が有効と認めている。つまり、支給日前に退職すると賞与は原則として受け取れない。
多くの企業の冬ボーナスは、12月上旬〜中旬(12月5日〜15日前後)に支給される。10月末や11月末に退職すると支給日に在籍していないため、冬ボーナスは受け取れない。一方、12月支給後に退職日を設定すれば、冬ボーナスを受け取ってから辞めることができる。
確認すべき3点:
- 就業規則または賞与規程で「支給日在籍要件」の文言を確認する(退職を伝える前に保全すること)
- 会社の冬ボーナス支給日を給与明細や社内通知で確認する
- ボーナス支給日の翌日以降に退職届を提出し、退職日を月末に設定する
| 退職時期 | 冬ボーナス | 備考 |
|---|---|---|
| 10月末退職 | 受け取れない | 支給日(12月)に在籍なし |
| 12月上旬(支給日前)退職 | 受け取れない | 支給日在籍要件を満たさない |
| 12月支給日以降退職 | 受け取れる | 支給日在籍を確保 |
冬ボーナスが月収の1〜3ヶ月分だとすると、月収35万円で35万〜105万円の差になる。これが最も直接的な損得要因だ。
なお、退職を伝えた後にボーナスを大幅減額されるケースがある。ベネッセコーポレーション事件(東京地判平8.6.28)では退職予定者への賞与減額は概ね2割が限度とされており、就業規則に減額規定がなければ書面で法的根拠の提示を求めることが有効だ。
軸2:年末調整か確定申告か
退職月によって、年末の税務処理の方法が変わる。
12月退職の場合
12月中(給与が支払われる時点まで在籍)であれば、会社が年末調整を行う。生命保険料控除や住宅ローン控除を申告している場合は、年末調整で精算される。退職後に転職先があれば転職先での年末調整、年内に転職先がなければ自分で確定申告が必要になる。前職の源泉徴収票の受け取りが前提で、所得税法第226条では退職後1ヶ月以内の交付が会社に義務づけられている。
10月退職の場合
10月退職後、年内に転職先に入社すれば転職先での年末調整で完結する。年をまたぐ場合は翌年2〜3月の確定申告が必要だ。ただし、確定申告は「損」ではない。10月退職の場合、年収が途中で止まるため源泉徴収税額が過剰になりやすく、確定申告することで所得税の還付を受けられるケースがほとんどだ。
| 退職時期 | 年末調整 | 確定申告 | 還付の可能性 |
|---|---|---|---|
| 10月末退職→年内入社 | 転職先で実施 | 原則不要 | あり(転職先経由) |
| 10月末退職→翌年入社 | なし | 必要(翌年2〜3月) | 高い(途中退職のため) |
| 12月退職→年内入社 | 前職で実施 | 原則不要 | あり(前職経由) |
| 12月退職→翌年入社 | 前職で実施 | 控除追加があれば推奨 | あり |
確定申告の手間はe-Taxを使えば30分程度だ。「12月退職なら年末調整が楽」という点は事実だが、これだけを理由に2ヶ月間余分に働き続けるコストと天秤にかける必要がある。
軸3:転職市場のタイミング
求人数と採用活動の活発さは、退職後の実態的な収入回復期間に直結する。
転職市場には明確な繁閑がある。
- 求人が多いピーク:9〜10月・1〜3月(企業の採用活動が活発)
- 求人が少ない時期:12月・1月初旬(年末年始で採用活動が停滞)
10月末に退職すれば、11月から転職活動に本格的に入れる。11〜12月は求人が若干落ち着くが、年明け1〜3月の採用ピークに合わせた内定取得が狙いやすい。
12月末退職の場合、翌年1月から動き始める。1月は年明けで採用が再活発化するため、タイミングとして悪くはない。ただし、ボーナス後に退職届を出して12月末を退職日にする場合、有給消化期間の設計が窮屈になることがある。退職日から所定労働日ベースで逆算すると、12月上旬にボーナスを受け取り、有給消化が10〜11月にかかってしまうケースがあるからだ。
監督官時代に見たのは、退職後の空白期間が長引くほど精神的な消耗が増し、転職先の選択基準が緩んでいくというパターンだ。「いつ辞めるか」だけでなく、「辞めてから何ヶ月で次に入れるか」まで設計したうえで退職月を決めることを勧めている。
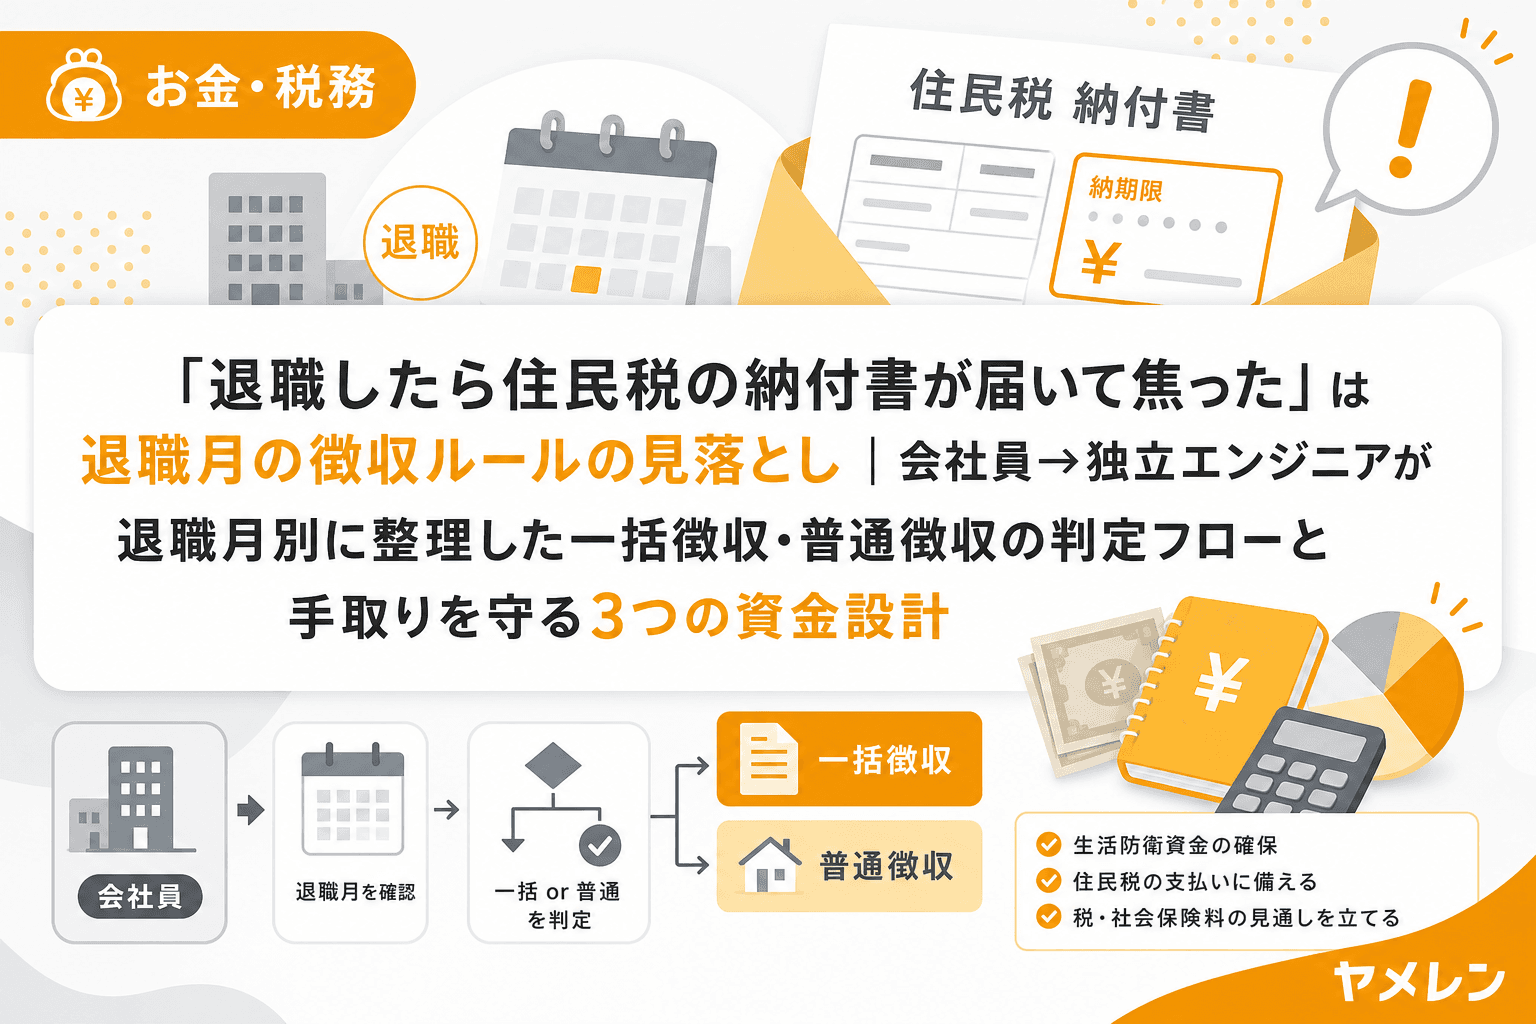
補足1:住民税の翌年請求リスク
住民税は前年の所得をもとに翌年6月に課税される。秋に退職した場合、翌年6月頃にまとまった住民税の請求が来ることを把握していない相談者が毎年必ず出る。
- 6〜12月に退職した場合:残りの住民税を一括徴収するか、普通徴収(自分で分割払い)かを選択できる
- 1〜5月に退職した場合:原則一括徴収
月収35万円(年収420万円)の場合、住民税は概ね年間21〜25万円程度(自治体により異なる)になる。退職後の生活費シミュレーションに翌年の住民税を含めていないと、資金不足に陥る。これは10月退職でも12月退職でも共通の落とし穴だ。
補足2:社会保険は月末退職が鉄則
厚生年金保険法第14条によると、被保険者資格の喪失日は退職日の翌日になる。月末退職(10月31日退職)なら11月1日が資格喪失日となり、10月分の社会保険料は会社と折半で賄われる。月末の1日前(10月30日退職)にすると、10月分が全額自己負担になる。
10月退職なら10月31日、12月退職なら12月31日に退職日を設定することが基本だ。この1日のズレで、社会保険料の負担が1ヶ月分変わる。
ケース別の損得まとめ
| 状況 | 推奨退職月 | 理由 |
|---|---|---|
| 冬ボーナスあり・次が決まっていない | 12月(支給日後) | ボーナス確保+年明けの転職市場ピークに乗れる |
| 冬ボーナスなし・精神的限界が近い | 10月末 | 早期離脱+11〜3月の転職市場を最大活用 |
| 次の会社の入社日が11〜12月に決まっている | 10月末 | 有給消化設計と入社日逆算を優先 |
| 冬ボーナスあり・年内入社の内定も取れそう | 12月(支給日後) | ボーナス取得後に前職の社会保険をフル活用 |
| 心身への負荷が深刻・診断書あり | 即時も検討 | 民法第628条のやむを得ない事由に該当する可能性あり |
秋退職の全手続きを一本の時系列で設計するなら、退職日・有給消化開始日・賞与支給日・健康保険任意継続20日期限(健康保険法第37条)・住民税の納付タイミングを並べて管理することが重要だ。個別の判断を積み上げるのではなく、フェーズ単位の時系列設計として考えることで後悔のない退職になる。
まとめ
- 冬ボーナスがある場合は、支給日(多くは12月上旬〜中旬)以降に退職日を設定するのが最優先(大和銀行事件)
- 年末調整の手間は確定申告で代替できるため、これだけを理由に12月まで延ばす必要はない
- 転職市場は10月・1〜3月がピーク。10月末退職は翌年のピークに合わせやすい
- 退職日は月末(10月31日または12月31日)に設定する。1日の差で社会保険料が変わる
- 翌年の住民税(前年所得ベース)を生活費シミュレーションに必ず含める
よくある質問(FAQ)
Q1. 10月末退職で冬ボーナスをもらう方法はありますか?
支給日在籍要件がある場合、10月末退職では12月支給の冬ボーナスを受け取ることは原則としてできません(大和銀行事件・最一小判昭57.10.7)。ただし、就業規則に支給日在籍要件の記載がない場合は交渉の余地があります。退職を伝える前に就業規則の賞与規程を保全・確認してください。
Q2. 12月退職なら確定申告は不要ですか?
12月中に在籍していれば会社が年末調整を行いますが、12月末退職で年内に転職先がない場合、翌年の確定申告が必要です。一方、年内に転職先に入社していれば転職先で年末調整が完結します。なお、確定申告は手間ですが、途中退職の場合は所得税が過剰徴収されているケースが多く、申告することで還付を受けられます。
Q3. 有給が残っている場合、退職日はどう決めればいいですか?
退職日(有給消化終了日)を先に決め、そこから所定労働日ベースで逆算して消化開始日を計算します。退職届と有給取得届を書面で同時に提出することで拒否を防ぎます。時季変更権は退職時には変更先の労働日がなく行使不能です(労働基準法第39条)。
Q4. ボーナスを受け取った後に退職を伝えると「返還」を求められますか?
就業規則にボーナス返還の規定がない限り、支給後に退職届を出してもボーナスの返還義務はありません。返還規定がある場合でも、労働基準法第16条(賠償予定の禁止)の観点から無効とされるケースが多く、書面で法的根拠の提示を求めることが有効です。
Q5. 精神的・体力的に10月まで待てない場合はどうすればいいですか?
心身への深刻な負荷がある場合は、民法第628条のやむを得ない事由に該当する可能性があります。また、有給残日数が2週間分以上あれば、内容証明郵便で退職届を送付した翌日から有給消化に入る実質即日退職も可能です。診断書がある場合はハローワークでの特定理由離職者認定にも活用でき、給付制限なしで失業給付を受けられます(雇用保険法第13条第3項)。
参考文献
- 大和銀行事件(最一小判昭57.10.7)——賞与支給日在籍要件の有効性
- ベネッセコーポレーション事件(東京地判平8.6.28)——退職予定者への賞与減額の限度
- 厚生労働省「労働基準法の基礎知識」——労働基準法第39条(年次有給休暇)、第16条(賠償予定禁止)
- 厚生年金保険法第14条——被保険者資格の喪失日の規定
- 国税庁「年末調整のしかた」——所得税法第226条(源泉徴収票の交付義務)
- 健康保険法第37条——任意継続被保険者資格の取得(退職後20日以内申請)
- 雇用保険法第13条第3項——特定受給資格者・特定理由離職者の受給資格(被保険者期間6ヶ月)