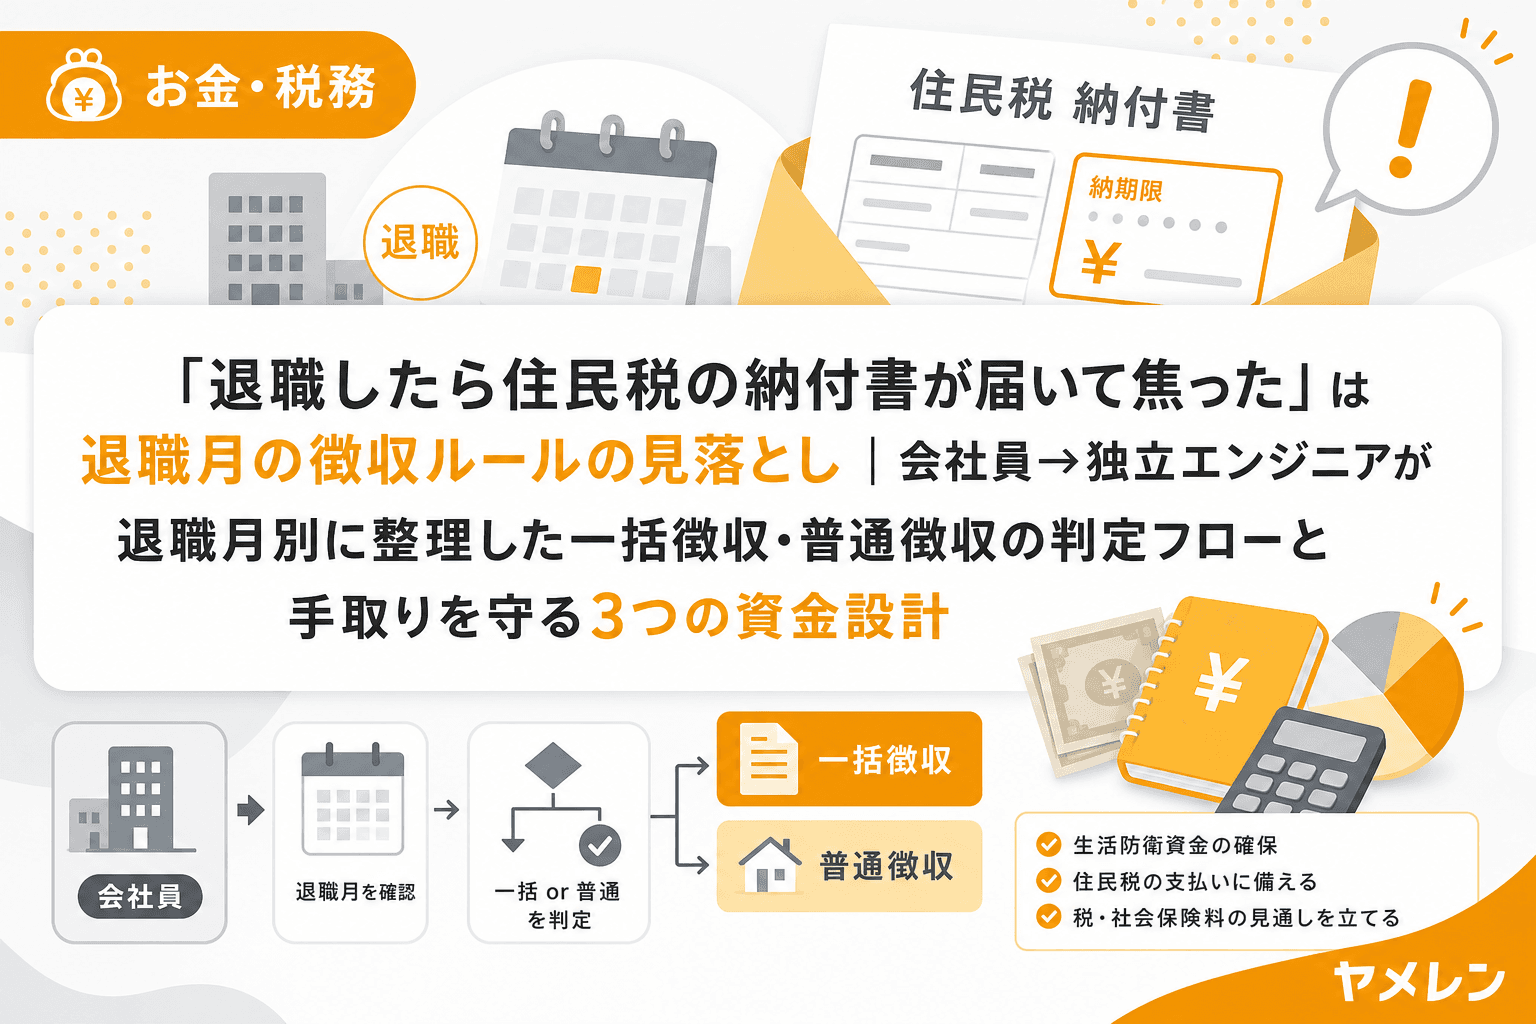
「退職して2か月、突然住民税の納付書が届いた。無収入なのに数十万円は払えない」。10月から年末にかけて、こうした相談が増えます。結論から言うと、これは会社の不手際ではなく、住民税の仕組みから必ず起きることです。そして、退職前に一つ選択をしておけば、資金繰りの設計ができます。
この記事では、地方公共団体が公表している手引きを根拠に、退職月別の徴収ルール、一括徴収と普通徴収の選び方、払えないときの動き方を整理します。なお、私は社労士であり税額の個別計算は税理士の領域です。ここでは制度の枠組みと判断の順序に絞ります。
なぜ退職後に住民税の請求が来るのか
住民税(個人住民税)は前年の所得をもとに課税され、会社員は毎月の給与から天引き(特別徴収)されています。退職すると天引きが止まるため、まだ納めていない分は別の方法で納める必要があります。これが「退職後に請求が来る」正体です。収入が減った時点で、前年の高い所得に対する税が残っている点が、負担感の原因です。
退職月で変わる3つのルール
特別徴収できなくなった税額の扱いは、退職した月で決まります。東京都や各市の案内に共通する内容は次のとおりです。
| 退職月 | 未徴収分の扱い |
|---|---|
| 1月〜4月 | 本人の申出がなくても、5月31日までに支払う給与・退職手当等から一括徴収される(地方税法第321条の5第2項) |
| 5月 | 住民税の年度の最終月にあたり、残りは基本的に生じない |
| 6月〜12月 | 普通徴収に切り替えて本人が納付するか、本人の申出で最後の給与・退職手当から一括徴収するかを選ぶ |
今の時期(10月)に退職する人は、一番下の「6月〜12月」に当たります。つまり選択権が本人にあります。ここを知らずに退職すると、会社が普通徴収として処理し、後から納付書が届くことになります。
普通徴収と一括徴収の違い
普通徴収:納付書で自分で払う
市区町村から届く納税通知書と納付書で、本人が直接納めます。横浜市の案内によると、普通徴収の納期は年4回(6月・8月・10月・1月)で、手続きの処理時期に応じて残りの納期に分割して納めます。切り替えが遅れると、1回あたりの納付額が大きくなる可能性があります。
一括徴収:最後の給与・退職金から差し引く
未徴収の税額の全部を、最後の給与や退職手当等から差し引く方法です。名古屋市なども、6月〜12月の退職では従業員の申出により可能と案内しています。会社の義務として自動的に行われるものではなく、申出が前提です。
どちらを選ぶべきか:3つの判断基準
- 最終給与・退職金で税額を賄えるか:手取りから引かれても生活費が残るなら、一括徴収で未納管理の手間が消えます。
- 転職先がすぐ決まっているか:転職先が決まっている場合は、新しい勤務先での特別徴収への切り替えが可能な場合があります。ただし、普通徴収の納期限が過ぎたものは特別徴収に切り替えられません。
- 退職後に無収入の期間があるか:失業手当の受給開始までは待期期間などで収入がない期間があります。その間に納期が来るなら、分割できる普通徴収が資金繰り上は有利です。
迷うなら、退職前に「いくら残っているか」を会社の給与担当に確認することです。住民税は年税額を6月から翌年5月の12回に分けて天引きされる仕組みなので、概算はすぐ出せます。たとえば年税額が24万円で、10月末退職なら、残りは11月〜翌5月の7か月分で約14万円です。この金額感があるだけで、選択は現実的になります。
3ステップ:退職前にやること
- 退職日の2〜4週間前に給与担当へ確認:未徴収額と、一括徴収の申出方法を聞きます。口頭ではなく、メールなど記録が残る形で。
- 申出の有無を書面で伝える:事業主は、異動のあった月の翌月10日までに市区町村へ異動届出書を提出するよう求められています(横浜市の案内)。本人の希望がその届出に反映されるため、早めに伝えることが重要です。
- 資金計画に載せる:普通徴収なら納期(6月・8月・10月・1月が一般的)を家計カレンダーに入れます。市区町村で細部が異なるため、住所地の案内で確認してください。
労働基準法第24条によると、賃金は全額払いが原則で、控除には法令の根拠か労使協定が必要です。住民税の特別徴収は法令に基づくため、一括徴収自体は適法です。ただし、本人の申出なく会社が6月〜12月退職者の最終給与から一括で引く運用は、制度の想定と異なります。監督官時代に見たのは、最終給与の明細に説明のない大きな控除が載っていて、手取りがほとんど残らない相談でした。そうした場合は、控除の根拠を書面で確認する必要があります。
払えないときの動き方
- 納期限前に市区町村の税務窓口へ相談する:納付が困難な事情があれば、分割納付や猶予などの相談が可能です。放置すると督促が来るため、期限前の相談が最優先です。
- 失業の事情を伝える:離職票や雇用保険受給資格者証があれば、状況の説明に使えます。
- 国民健康保険料と合算で考える:退職直後は住民税と国保料が同時に来ます。減免制度の対象になるかも同じ窓口で確認すると効率的です。
退職金の住民税は別扱い
退職金にかかる住民税は、給与の住民税とは別に、支払い時に支払者が計算して差し引く特別徴収の仕組みです。給与の住民税の残額と混同しないでください。退職金の手取りの見込みは、退職所得控除を含めて別に計算が必要です。
よくある質問
Q. 転職先が決まっていれば、住民税は転職先で引かれますか
手続き次第で可能な場合があります。転職先に特別徴収への切り替えを依頼できますが、普通徴収の納期限が過ぎた分は切り替えられません。入社前後に納付書が届いたら、納期と切り替えの可否を市区町村へ確認してください。
Q. 一括徴収を申し出たのに、最終給与が足りない場合は
給与や退職金で足りない場合は、残りが普通徴収になる扱いが一般的です。最終給与の見込みと未徴収額を事前に比べておくと、想定外を防げます。
Q. 12月退職と1月退職で何が変わりますか
12月退職は本人の選択制、1月退職は申出に関係なく5月までに一括徴収されます。1月以降は選択の余地が消える点が大きな違いです。
Q. 会社が申出を受け付けてくれません
まず、この記事の根拠となる自治体の案内を示し、書面で依頼してください。それでも対応されない場合は、住所地の市区町村の税務窓口が会社側の手続きも案内してくれます。
まとめ
退職後の住民税は「忘れた頃に届く請求」ではなく、退職月で決まる定型の手続きです。6月〜12月に退職する人は、一括徴収か普通徴収かを自分で選べます。最終給与と退職金の見込み、無収入期間の長さをもとに、退職日の前に決めてください。