お金・税務倉本 大地8分
「退職後の健康保険、任意継続と国保どっちが得?」を退職前の電話1本で解決する|独立エンジニアが年間8万円安い選択肢を見つけた年収帯別の判断フローと2年目に国保へ切り替えるベストタイミング
退職後の健康保険で任意継続と国保のどちらが得かを年収帯別に比較。2022年改正で可能になった1年目任意継続→2年目国保の切り替え戦略と、退職前10分の電話で最適解を見つける判断フローを解説。
青色申告、freee/MF、社保切替、扶養、フリーランス税務。会社員から独立後の税金リアル。
退職後の健康保険で任意継続と国保のどちらが得かを年収帯別に比較。2022年改正で可能になった1年目任意継続→2年目国保の切り替え戦略と、退職前10分の電話で最適解を見つける判断フローを解説。
退職金の手取り額を勤続年数別に早見表で整理。退職所得控除の計算式、退職所得の受給に関する申告書の重要性、2026年から変わったiDeCo一時金の10年ルールまで、副業月50万→独立エンジニアが自身の退職金計算の経験をもとに3ステップで解説。
副業の確定申告は「申告作業」ではなく「1年分の経費整理」が苦痛の本体。口座分離・月末10分チェック・e-Tax 5ステップの仕組みで、初年度の丸3日を翌年から1時間に短縮した全手順を解説。
インボイス制度に登録すべきか迷うフリーランス・副業エンジニア向けに、売上規模と取引先の属性で判断するフローチャートと、2026年末の2割特例終了後に取るべき3つの選択肢を解説。
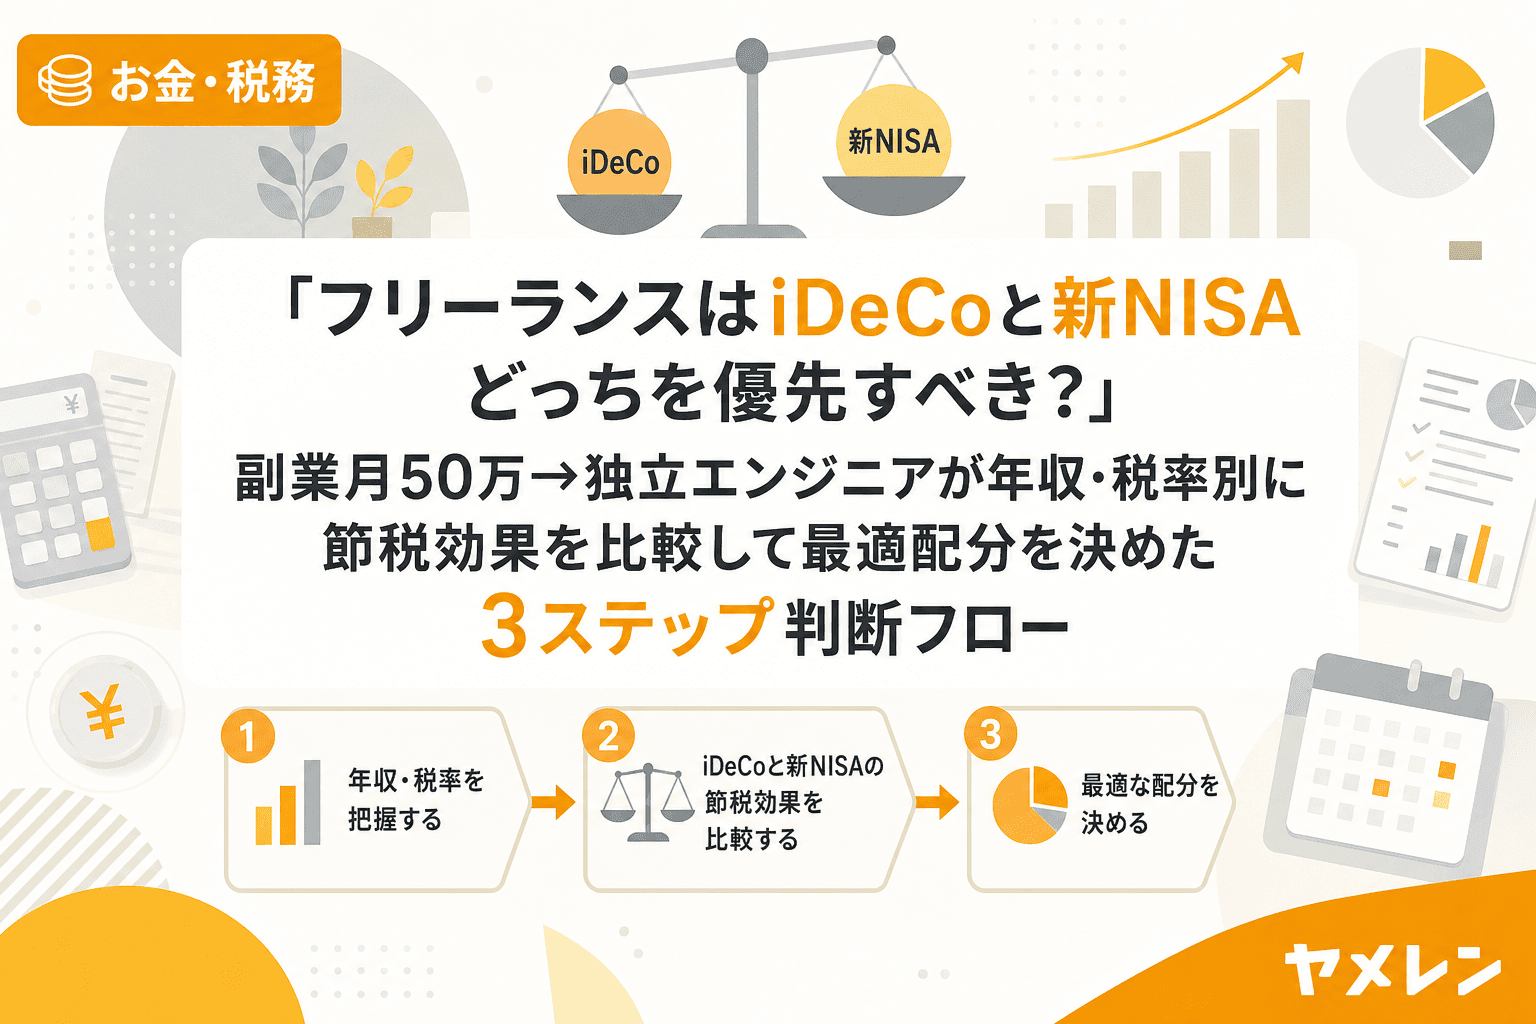
iDeCoの所得控除と新NISAの運用益非課税、フリーランス・副業者はどちらを優先すべきか。独立2年目エンジニアが年収・税率別に節税効果を計算し、月末10分チェックに組み込んだ3ステップの判断フローを解説。
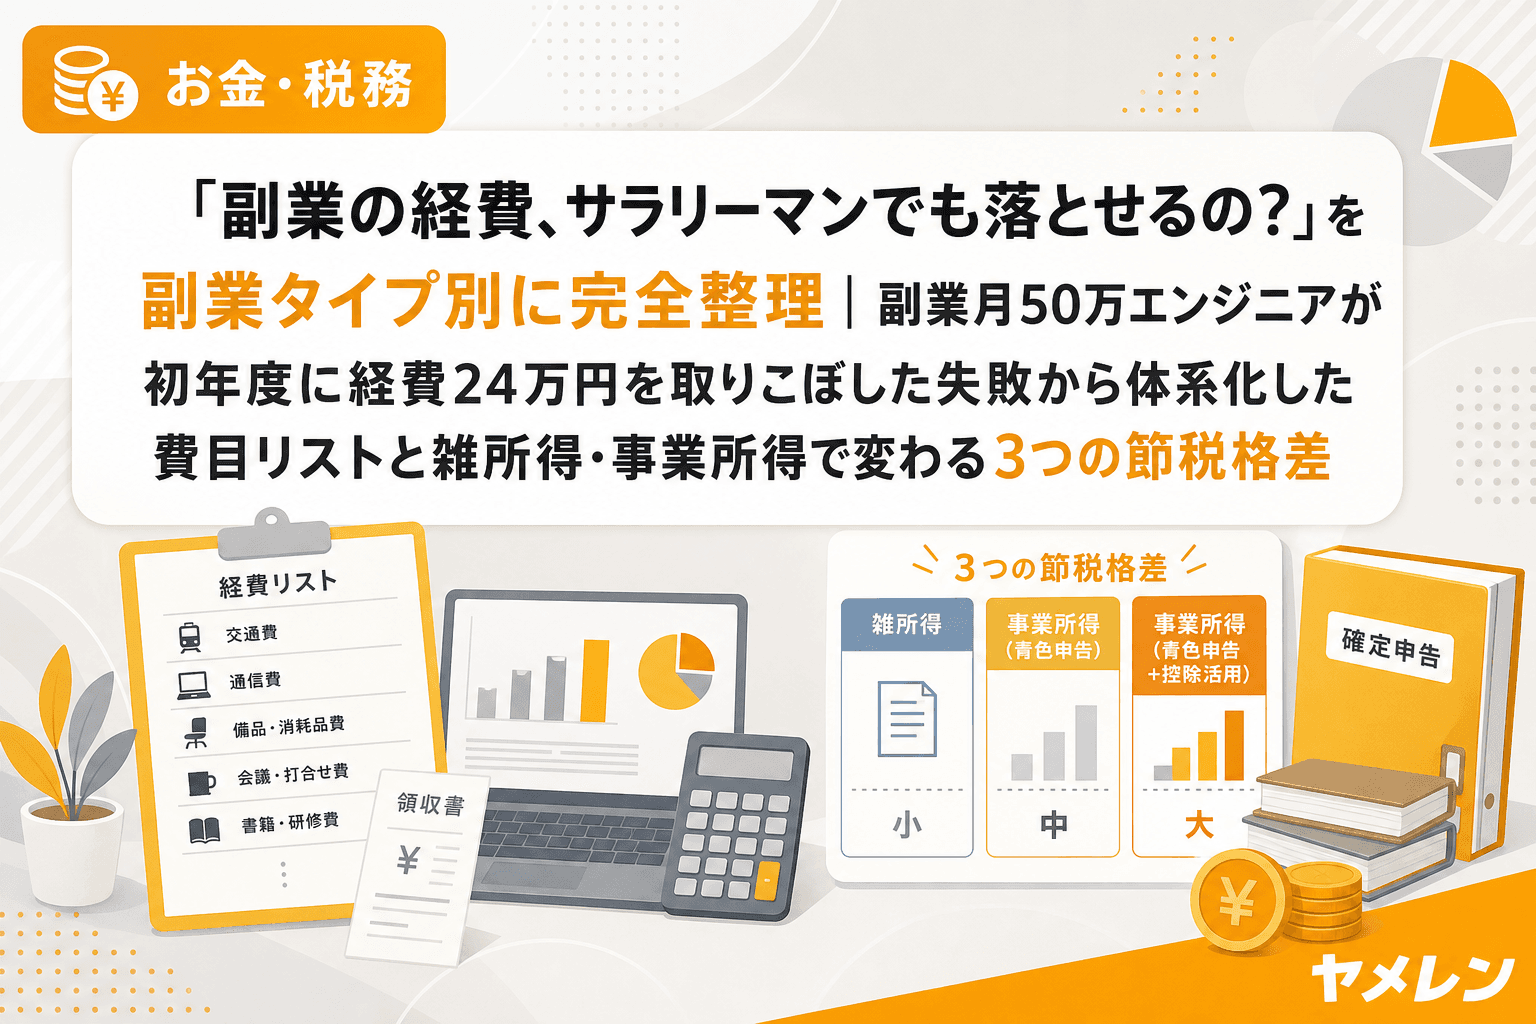
副業を始めた会社員が経費として計上できるものを副業タイプ別に一覧化。雑所得と事業所得で変わる節税効果の差を数字で解説し、月末10分の経費チェックルーティンで取りこぼしを構造的にゼロにする方法を紹介。
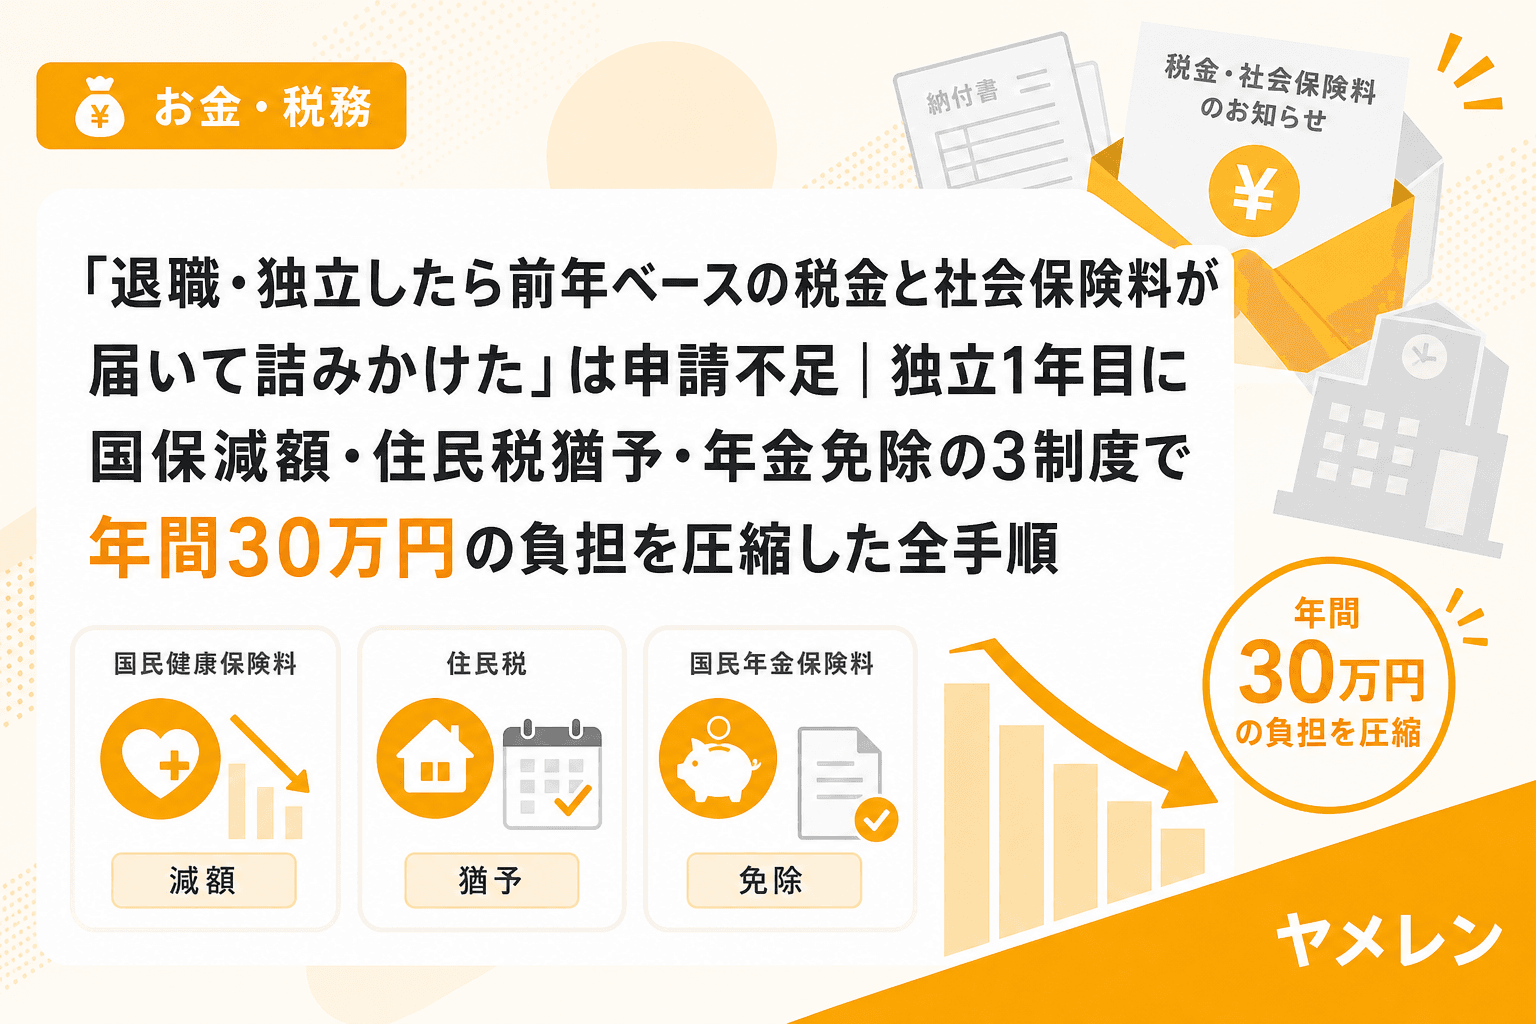
退職・独立後に届く前年所得ベースの住民税・国民健康保険料・国民年金に苦しむ人へ。国保の非自発的失業者軽減・所得減少減免、住民税の徴収猶予・減免、国民年金の退職特例免除の3つの公的減免制度を、独立1年目に実際に活用したエンジニアが申請手順・必要書類・減額シミュレーションまで体系的に解説。
フリーランス1〜2年目で初めて届く予定納税の通知書。前年の所得税15万円以上で発生するこの制度の仕組み・計算方法・減額申請の手順・資金プールの設計を、独立2年目エンジニアの実体験をもとに解説します。
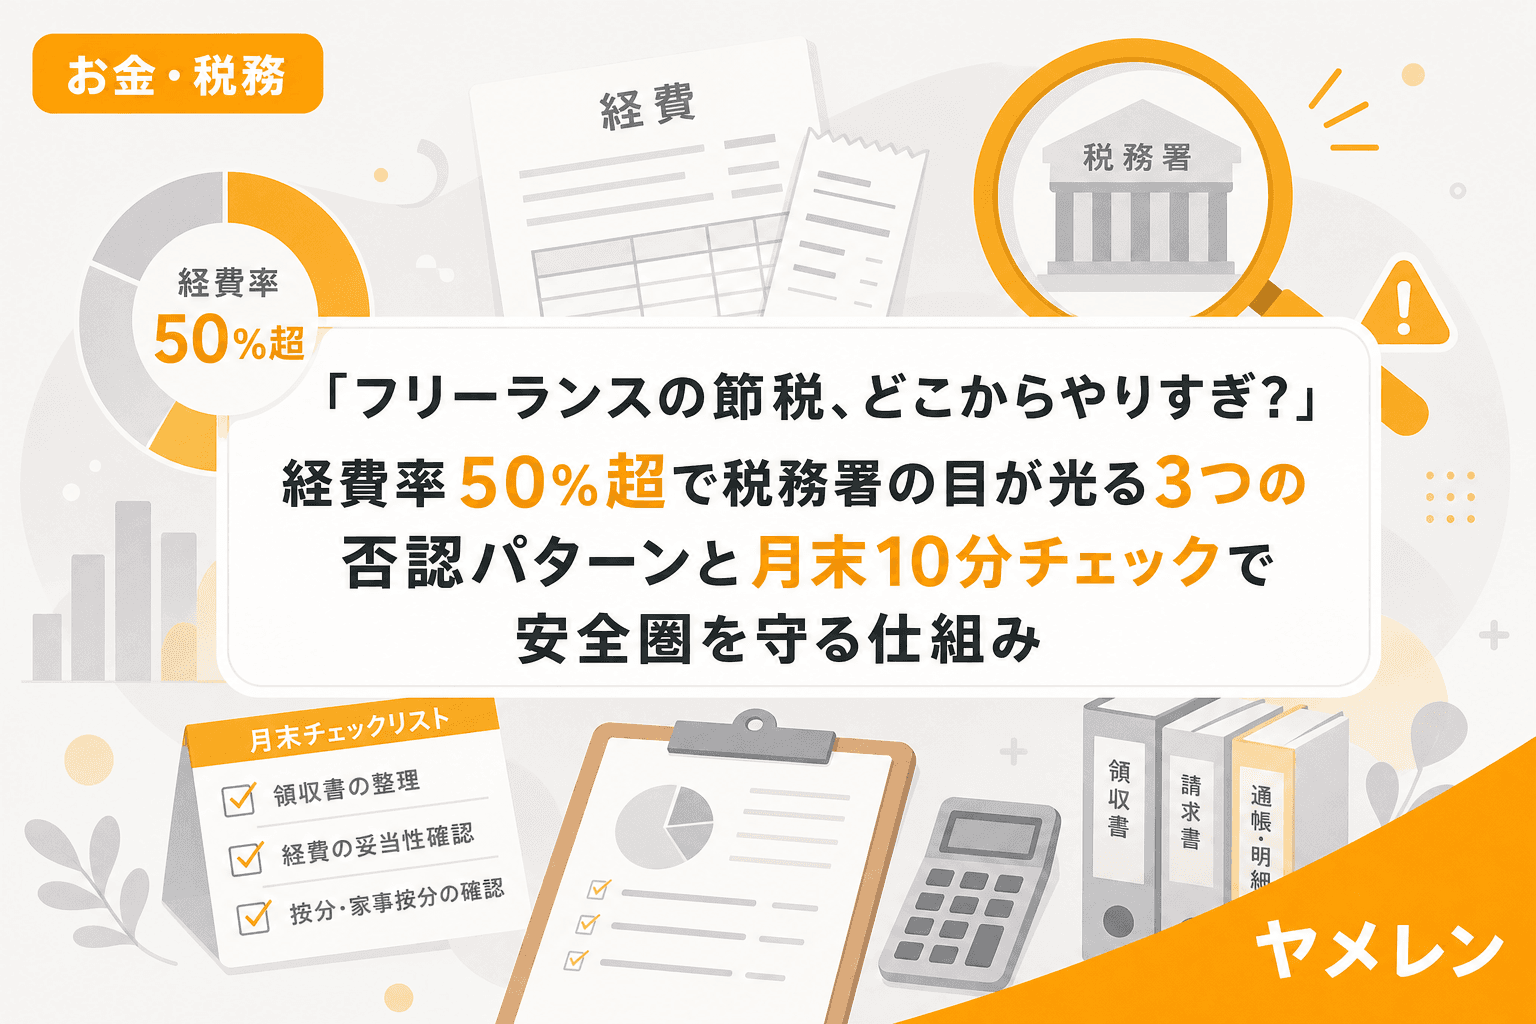
個人事業主の税務調査確率は約0.9%だが、調査に入られた場合の申告漏れ指摘率は約84%。独立2年目に経費計上の「攻め」と「守り」の境界線を数字で体系化したエンジニアが、税務調査で否認される3つのパターンと月末10分チェックで経費の説明可能性を担保する仕組みを解説する。
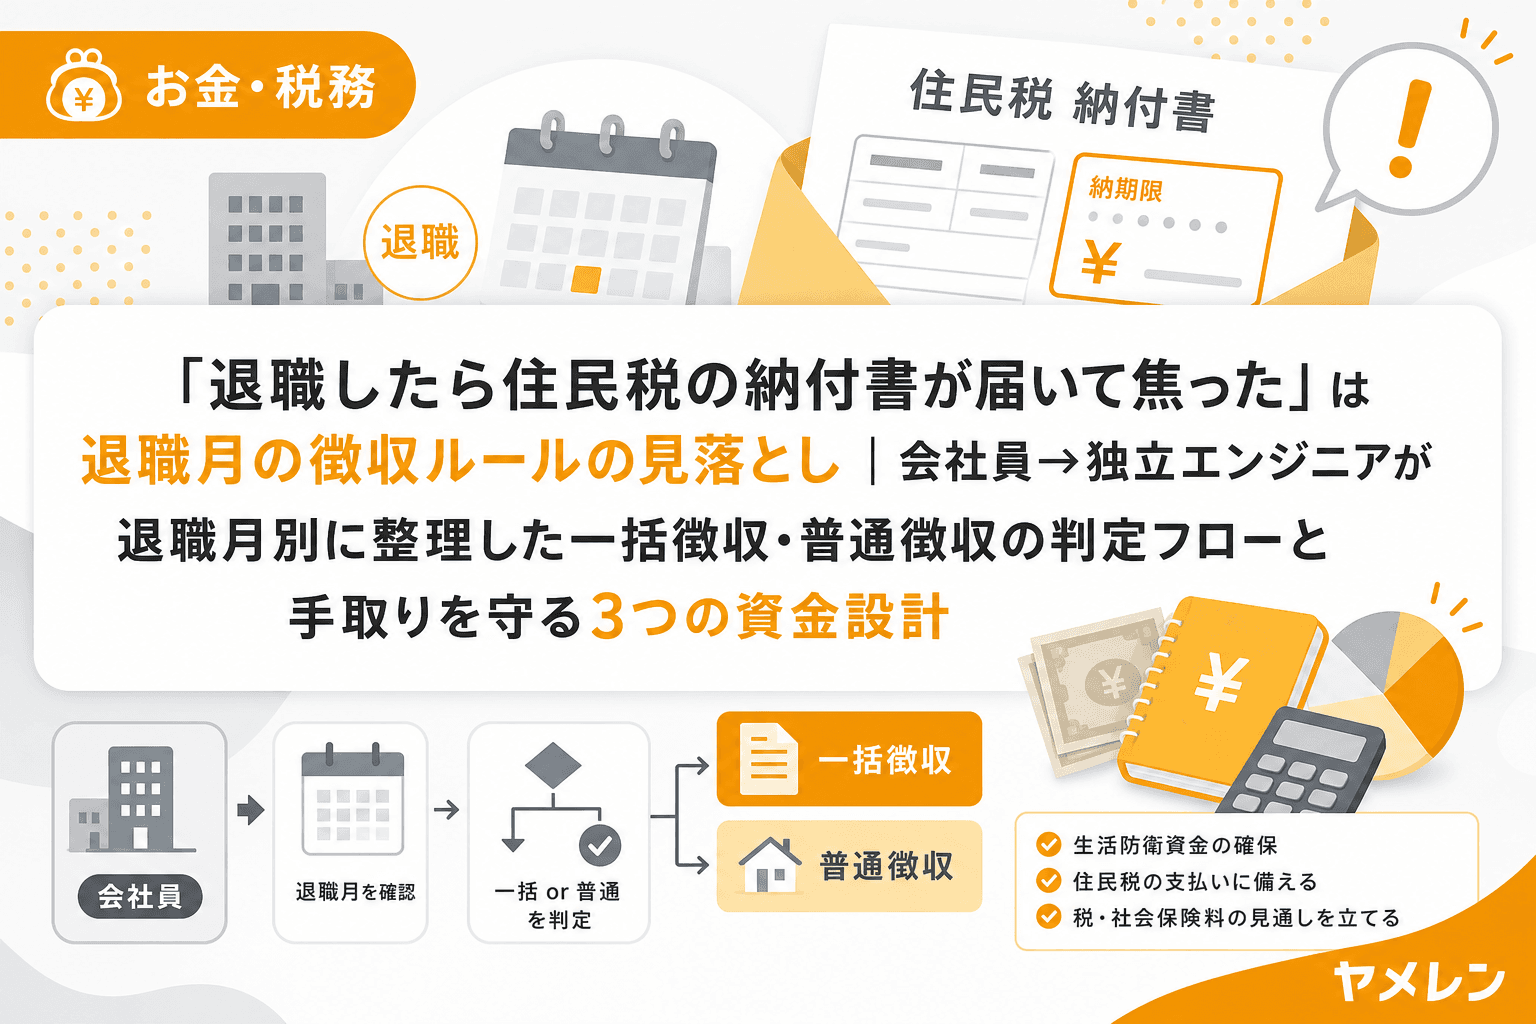
退職後の住民税は退職月によって一括徴収・普通徴収のルールが異なる。1〜5月退職は強制一括徴収、6〜12月退職は選択可能。年収500万なら年間約24万円、月2万円の請求が届く構造を退職月別フローチャートで整理し、独立1年目に月9万円の社保負担を経験したエンジニアが手取りを守る資金設計を解説。
会社員から独立した1年目に届く税金・社会保険料の支払いスケジュールを月別カレンダーで可視化。住民税・国保の「時差請求」で月9万円の負担が来る構造と、退職前に準備すべき資金設計を解説します。
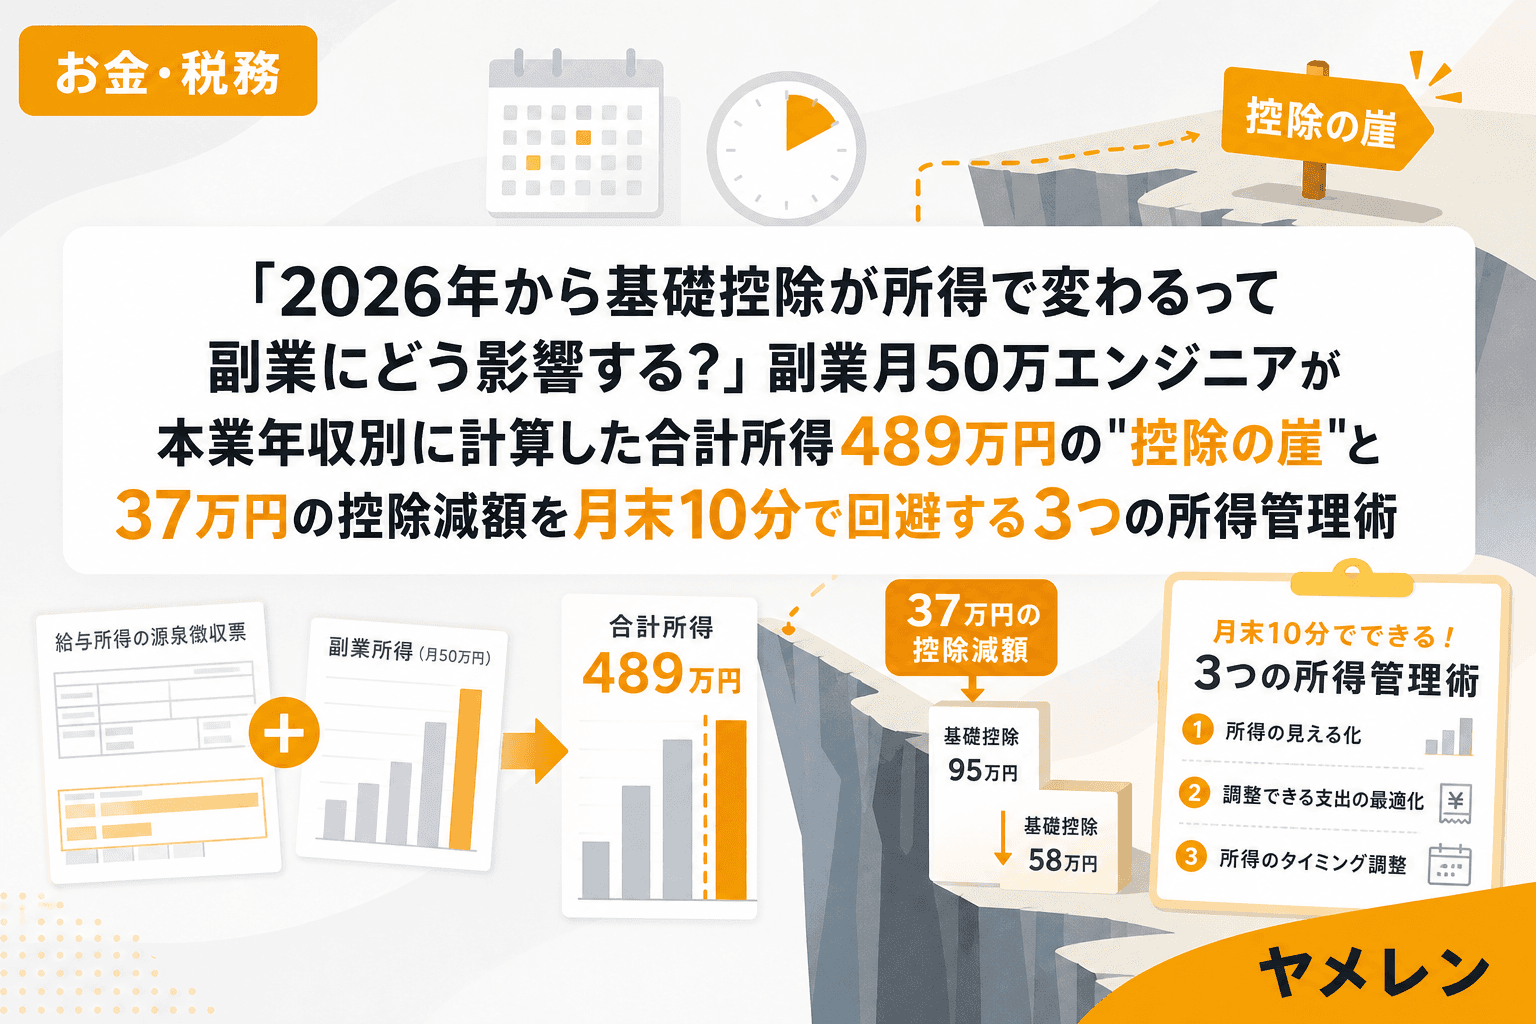
2026年分から基礎控除が所得階層化され、合計所得489万円を超えると控除額が104万円から67万円に急減する。副業所得が合算されるこの仕組みを、本業年収別の早見表と月末10分チェックで対策する方法を解説。